Por Lourdes Del Carpio, Gerente de Seguro Agrícola en La Positiva Seguros
Lectura de:
En marzo de 2017, el norte del país estuvo bajo el agua. Piura, Tumbes, Lambayeque y La Libertad convertidos en escenarios de huaicos e inundaciones que ningún peruano ha olvidado. Cuando se terminó de contar el daño, la cifra oficial fue devastadora: más de 180 vidas perdidas, cerca de 286 mil damnificados y pérdidas económicas por encima de los US$ 4,000 millones, equivalentes a casi el 2% de nuestro PBI, según el balance del INDECI. Trece regiones y el Callao tuvieron que declararse en emergencia.
Han pasado casi diez años y el Perú vuelve a estar frente a un desafío de gran magnitud. Según los últimos comunicados de ENFEN, la comisión que monitorea el fenómeno, el escenario más probable es que Fenómeno El Niño frente a nuestra costa norte y central alcance una magnitud «extraordinaria» entre noviembre de este año y enero de 2027, con posibilidad de que se extienda hasta el otoño del mismo año. Perú solo ha enfrentado un evento de esta categoría en tres ocasiones: 1982-83, 1997-98 y 2017. Es decir, en pocos meses podríamos estar ante uno de los episodios climáticos más severos de nuestra historia reciente.
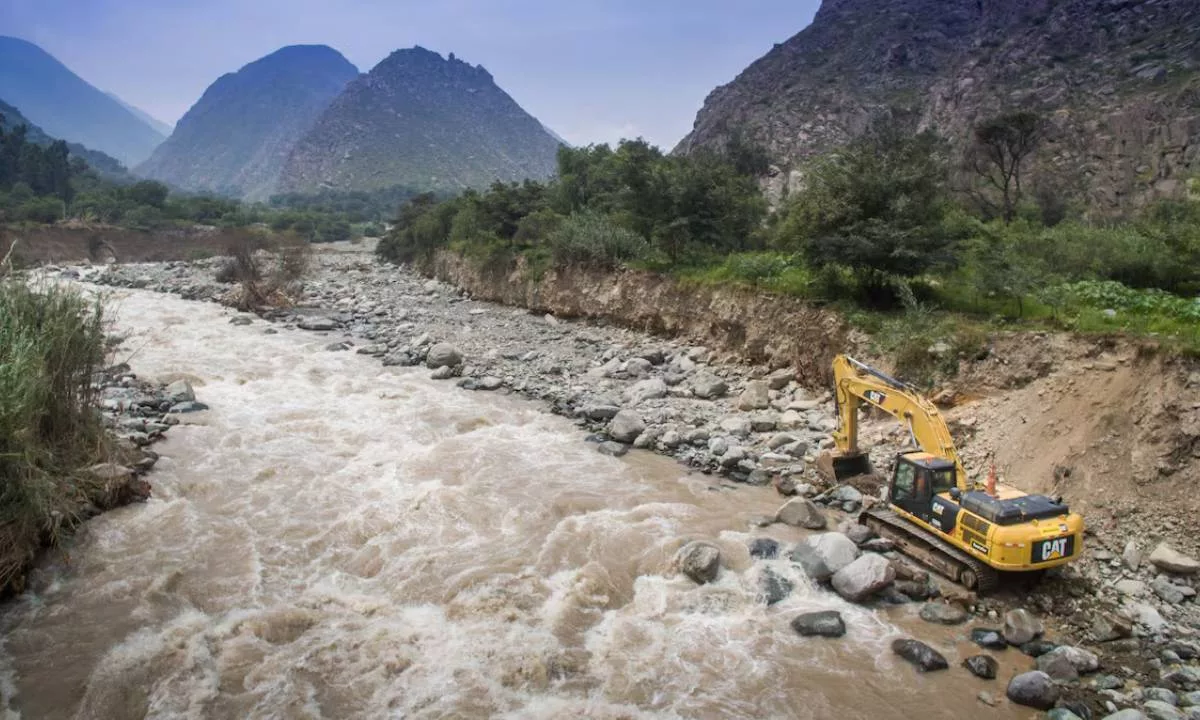
Frente a este escenario, la preparación requiere avanzar desde distintos frentes. El Estado ha declarado en emergencia 893 distritos, el Ejecutivo ha solicitado facultades, ya ha aprobado decretos de urgencia para descolmatar ríos y construir barreras dinámicas en las regiones más vulnerables, y el MEF reporta un presupuesto de prevención que ya supera los S/7,000 millones.
En el sector agrícola, esta anticipación es especialmente importante, pues la actividad depende de las condiciones climáticas y cualquier evento extremo puede tener consecuencias sobre los cultivos, los ingresos y la economía de las familias que dependen de ellos. Solo en 2023, durante el ciclón Yaku, más de 9,000 hectáreas de cultivo quedaron afectadas de un día para otro.
Por eso, la gestión del riesgo debe contemplar distintas herramientas. La prevención y las medidas de adaptación son fundamentales, pero también lo es contar con mecanismos que permitan reducir el impacto económico cuando un evento climático ocurre.
En ese contexto, el Seguro Agrícola Catastrófico (SAC) cumple un papel importante de protección de la agricultura familiar de subsistencia. Desde su creación en 2009, ha permitido proteger a cientos de miles de pequeños productores frente a eventos climáticos adversos, brindándoles un respaldo económico para su recuperación y continuidad. La evolución y ampliación de cobertura muestran la importancia de seguir acercando mecanismos de protección financiera a quienes más los necesitan.
Por otro lado, el seguro de rendimiento o comercial también cumple un papel importante desde su lanzamiento en el 2013, protegiendo la inversión de pequeños agricultures que acceden al seguro agrario gracias al cofinanciamiento del 70% de la prima por parte del MIDAGRI y gracias a varias microfinancieras que cumplen el rol de canales de distribución del seguro agrario.
Pero prepararnos frente a un Fenómeno El Niño no depende de una sola medida ni de un solo actor. Requiere una mirada integral que combine infraestructura, prevención, información climática, gestión del territorio y mecanismos de protección financiera.
El sector público tiene el desafío de continuar fortaleciendo las medidas de prevención y preparación; el sector privado puede contribuir desde su experiencia, conocimiento y capacidad para desarrollar soluciones que ayuden a gestionar los riesgos; y los productores también tienen un rol clave al incorporar la prevención y la planificación en sus decisiones.
El Niño no pregunta si estamos listos. La pregunta es si, esta vez, vamos a estarlo. No repitamos la historia.